
不管是已经持有房产的、准备买房的,还是有意向投资房产的,很多人都在琢磨同一个问题:中国的房地产泡沫会不会重蹈日本的覆辙?今天咱们就把中日两地的房地产泡沫讲明白,搞懂日本泡沫的底层逻辑,就能找到这个问题的答案。
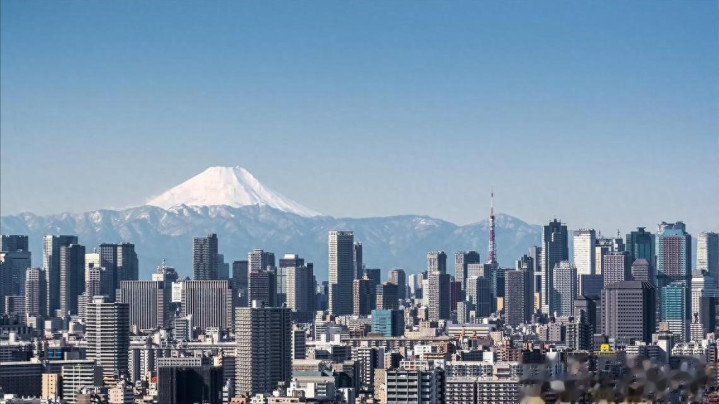
日本楼市泡沫的核心真相
先给大家说核心结论:学术界共识,日本 1985 年启动的房地产泡沫,本质是一场企业主导的土地泡沫,居民部门并不是主要推手。
日本的投机主力是企业。1985 年到 1989 年,企业是土地的净买入方,全程充当炒地的主力。而中国的房地产泡沫,主力则是居民部门和房企,房价大幅上涨的背后,是两大群体加杠杆推动。
日本泡沫的核心品种是商业用地,而非住宅。从 1985 到 1990 年,日本商业用地价格涨了 4 倍,住宅用地涨了 3 倍,东京圈公寓价格涨了 2.6 倍,全国平均地价涨了 1.6 倍。商业用地的涨幅远超住宅,这是日本泡沫最鲜明的特征。
当时的地价离谱到什么程度?日本经济学家统计,1991 年全日本最贵的土地达到 27 万美元 / 平方米。从 1991 年高峰之后,地价一路下跌,到 1997 年已经跌到高峰时期的 67%,回到了 15 年前的水平。银座的地价更是达到年租金的 200 倍,按当时的租金水平,买地收租要 200 年才能回本,这种估值完全靠市场狂热支撑。
资金循环的闭环更是把泡沫推到极致:银行给企业放贷,企业拿钱买地,地价上涨后抵押品升值,企业再拿升值的资产去贷更多款,继续买地,形成正向循环。
这期间日本居民也加了杠杆,但主要用于自住购房。有研究显示,日本居民的信贷扩张幅度远低于同期英美,日本房地产泡沫的锅,主要不是老百姓背的,而是企业推动的。
再看几个关键背景:广场协议签订后日元大幅升值,日本外需不振,只能靠内需拉动经济,房地产成了救命稻草。当时日本 CPI 保持低位,给了央行和政府低利率的空间,1985 年后央行连续降息,给泡沫浇了油。
日本的税制也在间接鼓励囤地:企业购地的利息支出、持有房产的相关税费可以全额抵扣利润,土地增值未出售则不征税,这直接让企业愿意囤地待涨,减少市场供给,进一步推高房价。
金融自由化更是推波助澜:原本大企业靠银行融资,自由化后企业可以发股票、债券融资,银行失去了优质客户,转而把信贷投向房地产领域,赚取更高收益。
泡沫破裂后,日本企业面临巨额资本损失,纷纷从利润最大化转向债务最小化,长期去杠杆修复资产负债表,这就是辜朝明所说的资产负债表衰退,也是日本失去三十年的核心原因。
中日楼市的关键区别
中日两国的房地产泡沫,最核心的区别有三点:
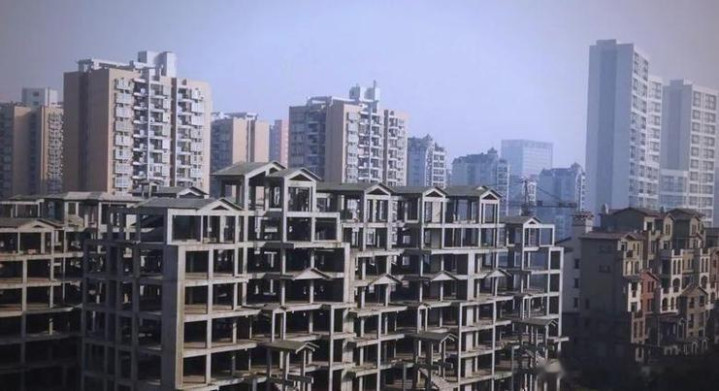
第一,投机主力完全不同。日本是企业主导炒地,中国则是居民和房企加杠杆推动。日本居民只是被动接盘,而中国居民是购房投机的主力,加上城投公司也在大规模加杠杆。
第二,核心用地类型不同。日本泡沫的核心是商业用地,涨幅远超住宅;中国楼市的核心是住宅用地,房价上涨主要集中在住宅领域。
第三,杠杆主体不同。日本居民部门加杠杆幅度很低,泡沫的杠杆主要在企业端;中国居民部门的房贷杠杆、房企的开发贷杠杆都处于高位,整体杠杆水平更高。
再补充一个细节:日本泡沫时期,企业买地主要来自居民部门,但地价上涨的收益只集中在极少数大土地所有者身上,普通老百姓只是在高位被迫接盘,这和中国当下的情况有相似之处。
搞懂了中日楼市泡沫的这些核心区别,就能明白两地楼市的走向逻辑完全不同,不用过度焦虑。
哈福证券提示:文章来自网络,不代表本站观点。