
过去几年,房地产行业经历深度调整,烂尾楼盘、房贷断供、法拍房入市,成为很多普通人高度关注的现实话题。不少家庭亲身卷入其中,有的苦苦等待楼盘复工交付,有的背负高额房贷压力,也有人盯着法拍房想捡漏买房。
结合保交楼处置节奏、房企债务化解周期、司法流程推进节奏,很多行业研究机构做出预判,2027年将会是这三类问题集中出结果的关键窗口。这里要先说清楚,这属于基于现有政策和市场节奏推演出来的趋势预判,不是必然会发生的定论。
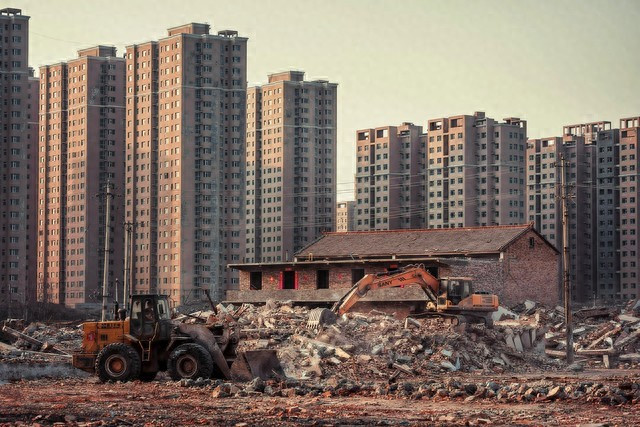
很多普通购房者容易陷入两种极端心态,一部分人过度恐慌,觉得到处都是烂尾、到处都是法拍房;另一部分人又盲目乐观,觉得所有停工楼盘都能靠政策兜底全部复活。真正看懂2027年前后的市场变化,看懂烂尾、断供、法拍房三者之间的连锁关系,才能避开大坑,不管是已经踩坑的业主,还是准备买房的普通人,都能少走弯路。
一、烂尾楼:应急托底走向司法处置,存量项目迎来分类收尾
从2022年启动保交楼专项工作以来,国家、省、市建立三级专班,推行一楼一策处置模式,通过融资白名单机制给符合条件的项目输血,大量逾期难交付的房子已经完成交付 。截至公开数据,全国已经有七百多万套逾期难交付住房实现交付,一大批主体完工、债权简单的楼盘,已经顺利交到业主手里 。
但客观现实是,还有一部分遗留项目很难靠融资救活。有的项目只挖了基坑,工程几乎没有动工;有的开发商已经进入破产清算,项目牵扯多方抵押、债务缠绕,资金窟窿巨大,单纯输血已经救不回来。
按照房地产项目处置的普遍周期,一个问题楼盘从停工、债务梳理、重整再到完工交付,普遍需要三到五年时间,时间推算到2027年,这一批积压多年的疑难项目,会大规模走完前期协调阶段,进入最终的分类处置节点。
简单说,2027年烂尾楼盘会分成两条清晰的出路。
第一类,债权关系简单、主体已经完工的项目,借助白名单融资、资产重组,完成复工、验收、交付,业主能够拿到期盼已久的房子。
第二类,资不抵债、债务错综复杂的楼盘,很难再依靠政策资金兜底,会加速走向破产重整或者司法清算流程,不再无限期等待复工,业主需要参与债权申报,通过法律程序维护自身权益。
这里要纠正一个流传很广的认知误区:不少业主以为楼盘烂尾,就该由政府出钱把房子建好。从法律层面,开发商才是履行交房义务的责任主体,相关部门主要承担协调、督促的职能,并不具备直接出资建房的法定义务。政策专项借款属于特殊时期的救济手段,不会无限持续。
最高法也出台相关司法规则,对于自住购房人的权益予以优先保护,但这不等于一定能够拿到现房,清算之后也会按照法定清偿顺序分配资产,不是所有损失都能够全额挽回 。
对于已经买到烂尾楼的普通家庭,要认清现实,不要一味被动等待,多跟进专班消息,熟悉债权申报、破产流程相关知识,该走法律程序就要及时行动,不要白白错过维护自身权益的时间窗口。同时新的预售资金监管制度持续落地,以后新房资金全部存入监管账户,专款专用,从源头减少新增烂尾风险 。
二、房贷断供:不会大规模爆发,但矛盾处理方式迎来重要改变
很多自媒体喜欢渲染“大规模断供潮”,这个说法本身比较夸张,住房贷款长期是银行相对优质的资产,真正主动选择弃房断供的家庭,属于少数群体。但不可否认,过去几年部分行业收入波动,部分高杠杆买房的家庭,会持续面临还款压力,2027年前后,断供矛盾的处理逻辑,会和过去有明显区别。
首先要把一个法律常识讲透:楼盘烂尾,不等于购房者可以自己直接停止还房贷。买房的商品房买卖合同,和银行的按揭贷款合同,是两份互相独立的法律文件。房子交不了,是开发商违约;房贷不还,就是购房者对银行违约。不少业主吃了大亏,楼盘停工就直接停止还贷,结果房子拿不到,个人征信彻底受损,还要承担罚息、诉讼费,最后被起诉执行,双重受损。
正确路径,是通过起诉解除购房合同,拿到法院生效判决之后,才可以依法处理对应的贷款债务,个人单方面停止还款风险极高。
放到2027年的趋势来看,银行对待逾期房贷,不会直接走到起诉拍卖这一条路,协商机制会更加完善。对于确实暂时收入下降、还款困难的家庭,会更多推行延期、调整还款计划、变更还款方式等协商方案,优先帮助家庭保住住房,而不是一上来就起诉、走法拍流程。
但是,协商不等于可以不还钱。如果家庭长期没有还款能力,多次协商之后依然无力履约,那么起诉、查封房产、司法拍卖的流程依旧会正常启动。
很多人不知道断供之后完整代价,远远不止失去一套房子。一旦房贷长期逾期,首先个人征信留下严重污点,未来多年之内办理贷款、信用卡全部受限制;银行起诉胜诉之后,房子被法拍,如果拍卖的钱,不够还清剩余贷款本金、利息、罚息、诉讼费,差额部分银行还可以继续向借款人追偿,国内目前没有普通自然人破产制度,这笔债务会持续存在。严重情况下,还会被限制高消费,影响出行以及部分生活场景 。
现实里面有不少家庭,房子被拍卖,首付全部亏掉,已经还掉几年的月供打了水漂,最后还要额外倒欠银行一笔钱。所以无论遇到多大压力,千万不要冲动直接断供。如果还款吃力,第一时间主动联系银行沟通协商,而不是直接停止还款。
三、法拍房:房源供给出现变化,捡漏幻想要彻底降温
法拍房,就是债务人无力偿还债务之后,房产被法院强制执行拍卖的房子。一部分来自房贷断供,一部分来自企业债务纠纷、民间借贷等原因。
2027年前后,随着烂尾项目司法清算、部分逾期房贷走完诉讼流程,市场上的法拍房源供给会维持在比较高的水平。但这里要破除一个流传很广的幻想:法拍房不等于低价捡漏,不是人人都适合入手。
过去网上很多宣传,说法拍房可以五六折、七折买房,花更少的钱买到同等地段的房子。实际真正优质、无纠纷的房源,开拍之后会有很多人竞价,最后成交价往往和周边普通二手房差距并不大,真正大幅度折价的,大多是背负各种复杂隐患的房源 。
普通人想要参与法拍房,必须看清几类现实风险。
第一,腾房难题。很多房子拍卖之后,里面住着原房主或者长期租客,存在合法有效的租赁合同,遵循买卖不破租赁,就算你花钱拍下,也不能直接把人赶出去,可能花了钱,好几年没有办法入住;部分房屋没有清场,法院不负责帮你搬家收房,腾房的麻烦要买房人自己解决。
第二,隐性成本很高。很多法拍公告写明,买卖双方全部税费、多年拖欠的物业费、水电费、供暖欠费,全部由竞买人承担,这些隐性开销,可能几万甚至十几万,直接抹平价格优势。
第三,资金压力巨大。大部分法拍房,要求很短时间之内付清全部房款,很难办理按揭贷款。如果贷款预审没有通过,资金没有到位,逾期交不齐钱,缴纳的保证金直接没收,还要承担二次拍卖差价损失,代价非常大 。
第四,产权隐患。多重抵押、共有产权、历史违建、户口无法迁出,这些坑普通购房者很难分辨,一旦踩进去,过户、居住都会遇到巨大麻烦 。
所以2027年,法拍房供给会变多,但并不代表普通人可以闭眼冲。只有资金充足,有时间、有能力做完整的背景调查,能够接受各类风险的人,才可以谨慎参与。普通刚需,风险承受能力弱,尽量远离法拍房,不要抱着抄底捡漏的心态盲目入场。
四、大变局之下,不同人群分别该怎么做
市场发生变化,不同处境的普通人,应对思路完全不一样,不要被网上碎片化信息误导。
第一类:已经买到烂尾楼的业主。
不要单纯坐等,持续跟进地方保交楼专班的官方消息,分清项目是重整盘活,还是走向破产清算。多学习基础法律知识,该提交材料、申报债权的时候不要错过时间,不要冲动私自停止偿还房贷,所有诉求尽量走正规司法途径,不轻信网络上所谓维权中介,避免二次被骗。
第二类:背负房贷,收入下滑、还款压力变大的家庭。
优先盘活家庭存款、理财等资产,尽量维持月供不断。实在扛不住,主动联系银行沟通延期还款、调整还款方案,留存沟通记录。不要相信网络上声称可以代办断供止损、债务化解的第三方机构,这类灰色机构很多都是骗取服务费,解决不了问题,还会带来新纠纷 。
第三类:准备买房的普通刚需。
优先优先选择现房或者已经竣工交付的二手房。如果要买新房,重点看预售资金监管落实情况,优先选择资金稳健的开发企业,不要贪图低价去买问题多的远郊期房。对于法拍房,如果自己没有专业知识,尽量谨慎观望,不要幻想一夜捡漏。
第四类:手里有多套房产,负债比较高的家庭。
理性评估家庭收入和负债,根据自身情况做好资产规划,不要硬扛高月供,必要的时候主动处置房产,好过最后被动走到司法拍卖,被动拍卖的损失往往会大很多。
同时也要客观看到,制度层面正在修补过去的漏洞。强化预售资金监管,部分地区试点现房销售,贷款发放节点的优化,都是为了从源头减少未来烂尾风险,避免更多家庭陷入房子没交到手,却还要还贷的困境 。
写在最后
2027年前后,烂尾楼、断供、法拍房迎来的大变局,不是简单的崩盘或者暴富机会,本质是过去几年积累的房地产风险,进入集中化解收尾阶段。
对于普通老百姓来说,房地产已经告别闭眼买房就增值的时代。买房是普通人一生当中最大一笔消费,不管是买新房、二手房,还是关注法拍房,都不能靠赌运气。
已经踩坑的家庭,要理性看待风险,学会使用法律工具保护自己,拒绝冲动操作;准备买房的朋友,把安全放在第一位,优先保证居住稳定,不要被低价诱惑冲昏头脑。市场的波动终会过去,守住家庭的财务安全,才是最重要的事。
话题讨论
你怎么看待2027年楼市风险的化解趋势?身边有没有遇到烂尾或者房贷压力的家庭?欢迎在评论区分享你的看法,点赞关注,持续分享接地气的房产民生干货。
免责声明
本文仅为市场趋势科普分析,不构成购房、债务处置的投资及法律建议,具体个案请咨询专业律师。
哈福证券提示:文章来自网络,不代表本站观点。